Domain grundschuldbestellungsurkunde.de kaufen?
Wir ziehen mit dem Projekt
grundschuldbestellungsurkunde.de um.
Sind Sie am Kauf der Domain
grundschuldbestellungsurkunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundschuldbestellungsurkunde.de kaufen?
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Ist eine Hypothek eine Grundschuld?
Ist eine Hypothek eine Grundschuld? Ja, eine Hypothek ist eine Form der Grundschuld, die zur Absicherung eines Immobiliendarlehens verwendet wird. Bei einer Hypothek wird das Grundstück oder die Immobilie als Sicherheit für das Darlehen verwendet, wobei der Kreditnehmer das Recht hat, die Immobilie zu nutzen, solange er die Raten pünktlich bezahlt. Im Falle eines Zahlungsausfalls kann der Gläubiger die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Grundschulden können jedoch auch ohne Hypothek bestehen, wenn sie zur Absicherung anderer Schulden oder Forderungen dienen. **

Ähnliche Suchbegriffe für Standards
Top-Angebote
Produkte zum Begriff Standards:
-
Jamey Aebersold Favorite StandardsJamey Aebersold Favorite Standards: 13 Jazz-Standards arrangiert als Leadsheets für C-, Bb-, Eb- und Bassschlüssel-Instrumente, Jamey Aebersold Volume 22, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9781562241780, AEB 140222, 20,8 x 27,4 cm, 54 Seiten, inkl. Online-Audio-Material mit Demo- und Play-Along-Versionen19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
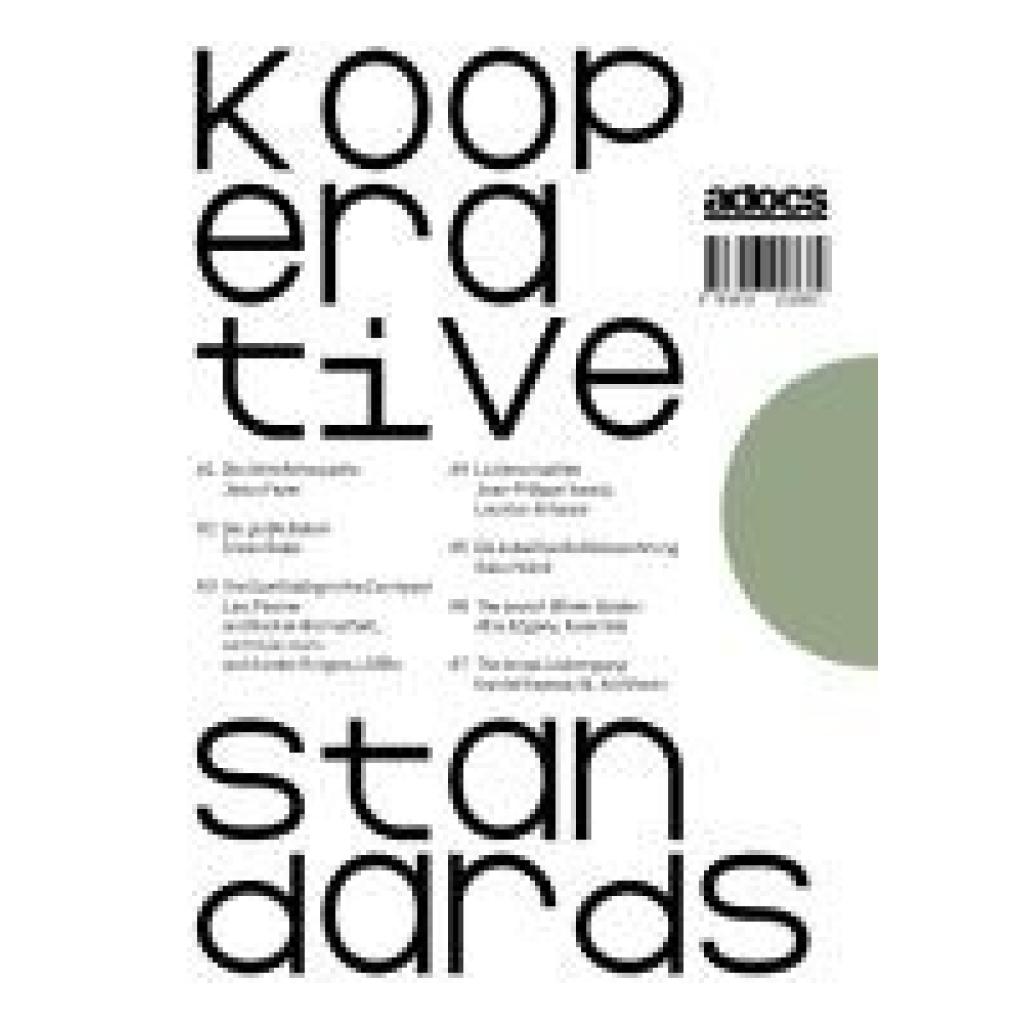
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer löscht Grundschuld im Grundbuch?
Die Löschung einer Grundschuld im Grundbuch wird in der Regel vom Gläubiger der Grundschuld veranlasst. Dies kann beispielsweise durch eine schriftliche Löschungsbewilligung des Gläubigers erfolgen. Alternativ kann auch ein Notar oder eine andere geeignete Person beauftragt werden, die Löschung im Grundbuch vorzunehmen. Es ist wichtig, dass die Löschung ordnungsgemäß und rechtlich korrekt erfolgt, um sicherzustellen, dass die Grundschuld tatsächlich aus dem Grundbuch gelöscht wird. In einigen Fällen kann es auch erforderlich sein, dass der Schuldner die Löschung der Grundschuld beantragt und nachweist, dass die Schuld beglichen wurde. **
-
Wo steht Grundschuld im Grundbuch?
Die Grundschuld wird im Grundbuch als Belastung eines Grundstücks eingetragen. Sie dient als Sicherheit für einen Kredit oder eine andere finanzielle Verpflichtung. Die genaue Position der Grundschuld im Grundbuch hängt von der Art der Eintragung ab, kann aber in der Regel im Abteilung III des Grundbuchs gefunden werden. Dort werden alle Belastungen und Rechte an einem Grundstück vermerkt. Es ist wichtig, die genaue Lage der Grundschuld im Grundbuch zu kennen, da sie Auswirkungen auf den Verkauf oder die weitere Belastung des Grundstücks haben kann. **
-
Was ist besser Grundschuld oder Hypothek?
Was ist besser Grundschuld oder Hypothek? Die Entscheidung zwischen Grundschuld und Hypothek hängt von verschiedenen Faktoren ab, wie z.B. dem Verwendungszweck des Darlehens, der Höhe des Kreditbetrags und den individuellen Bedürfnissen des Kreditnehmers. Grundschulden bieten in der Regel eine höhere Flexibilität, da sie nicht an ein bestimmtes Objekt gebunden sind und somit für verschiedene Immobilien genutzt werden können. Hypotheken hingegen sind spezifisch an eine Immobilie gebunden und dienen als Sicherheit für das Darlehen. Grundschulden können auch schneller und kostengünstiger eingetragen werden als Hypotheken, da sie weniger formale Anforderungen haben. Allerdings sind Hypotheken oft mit niedrigeren Zinsen verbunden, da sie als sicherer gelten. Letztendlich sollte die Wahl zwischen Grundschuld und Hypothek sorgfältig abgewogen werden, um die individuellen Bedürfnisse und finanziellen Möglichkeiten des Kreditnehmers bestmöglich zu berücksichtigen. **
-
Warum ist Grundschuld besser als Hypothek?
Grundschuld ist besser als Hypothek, da sie flexibler ist und es dem Gläubiger ermöglicht, das Grundstück zu verkaufen, ohne die Zustimmung des Schuldners einholen zu müssen. Zudem bietet die Grundschuld dem Gläubiger einen höheren Schutz im Falle einer Insolvenz des Schuldners. Darüber hinaus kann die Grundschuld leichter übertragen oder abgetreten werden, was sie zu einer attraktiven Option für Investoren macht. Nicht zuletzt ist die Grundschuld oft kostengünstiger und einfacher zu verwalten als eine Hypothek. **


Was ist die Grundschuld im Grundbuch?
Was ist die Grundschuld im Grundbuch? Die Grundschuld ist eine Sicherheit, die im Grundbuch eingetragen wird, um die Rückzahlung eines Darlehens abzusichern. Sie dient dem Gläubiger als Sicherheit, falls der Schuldner seinen Zahlungsverpflichtungen nicht nachkommt. Anders als die Hypothek ist die Grundschuld nicht an ein bestimmtes Grundstück gebunden, sondern kann auch für andere Immobilien des Schuldners haften. Die Grundschuld ermöglicht es dem Gläubiger, im Falle eines Zahlungsausfalls des Schuldners das belastete Grundstück zu verwerten und sich aus dem Verkaufserlös zu befriedigen. **
Wo steht die Grundschuld im Grundbuch?
Die Grundschuld wird im Grundbuch im Lastenverzeichnis eingetragen. Dort wird sie als Belastung des Grundstücks vermerkt und dient als Sicherheit für den Gläubiger. Die genaue Höhe der Grundschuld sowie weitere Details werden ebenfalls im Grundbuch festgehalten. Durch die Eintragung im Grundbuch wird die Grundschuld öffentlich und für potenzielle Käufer oder Gläubiger einsehbar. Dadurch wird die Rechtslage transparent und nachvollziehbar. **
Top-Angebote
Produkte zum Begriff Standards:
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Ist eine Hypothek eine Grundschuld?
Ist eine Hypothek eine Grundschuld? Ja, eine Hypothek ist eine Form der Grundschuld, die zur Absicherung eines Immobiliendarlehens verwendet wird. Bei einer Hypothek wird das Grundstück oder die Immobilie als Sicherheit für das Darlehen verwendet, wobei der Kreditnehmer das Recht hat, die Immobilie zu nutzen, solange er die Raten pünktlich bezahlt. Im Falle eines Zahlungsausfalls kann der Gläubiger die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Grundschulden können jedoch auch ohne Hypothek bestehen, wenn sie zur Absicherung anderer Schulden oder Forderungen dienen. **
-
Wer löscht Grundschuld im Grundbuch?
Die Löschung einer Grundschuld im Grundbuch wird in der Regel vom Gläubiger der Grundschuld veranlasst. Dies kann beispielsweise durch eine schriftliche Löschungsbewilligung des Gläubigers erfolgen. Alternativ kann auch ein Notar oder eine andere geeignete Person beauftragt werden, die Löschung im Grundbuch vorzunehmen. Es ist wichtig, dass die Löschung ordnungsgemäß und rechtlich korrekt erfolgt, um sicherzustellen, dass die Grundschuld tatsächlich aus dem Grundbuch gelöscht wird. In einigen Fällen kann es auch erforderlich sein, dass der Schuldner die Löschung der Grundschuld beantragt und nachweist, dass die Schuld beglichen wurde. **
-
Wo steht Grundschuld im Grundbuch?
Die Grundschuld wird im Grundbuch als Belastung eines Grundstücks eingetragen. Sie dient als Sicherheit für einen Kredit oder eine andere finanzielle Verpflichtung. Die genaue Position der Grundschuld im Grundbuch hängt von der Art der Eintragung ab, kann aber in der Regel im Abteilung III des Grundbuchs gefunden werden. Dort werden alle Belastungen und Rechte an einem Grundstück vermerkt. Es ist wichtig, die genaue Lage der Grundschuld im Grundbuch zu kennen, da sie Auswirkungen auf den Verkauf oder die weitere Belastung des Grundstücks haben kann. **
Ähnliche Suchbegriffe für Standards
-
Jamey Aebersold Favorite StandardsJamey Aebersold Favorite Standards: 13 Jazz-Standards arrangiert als Leadsheets für C-, Bb-, Eb- und Bassschlüssel-Instrumente, Jamey Aebersold Volume 22, mittlerer bis gehobener Schwierigkeitsgrad, ISBN 9781562241780, AEB 140222, 20,8 x 27,4 cm, 54 Seiten, inkl. Online-Audio-Material mit Demo- und Play-Along-Versionen19,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Kooperative StandardsKooperative Standards , Kooperative Standards meint gestalterische, programmatische, räumliche Elemente, die sich aus Erfahrungswissen und geteilter Verantwortung heraus konstituieren. Als Antworten auf spezifische Probleme und Bedarfe weichen sie von verallgemeinernden Regeln und Normen ab und ermöglichen es, jeweils in ihrem Umfeld besondere Qualitäten und Beziehungen zu realisieren. Eine Betondecke, die den Barbetrieb erlaubt, während oben noch gebaut wird, Gerüste und Wintergärten, Balkone und Laubengänge die Wohnräume erweitern und mit der Nachbarschaft verflechten, ein Betriebshof, auf dem so gewohnt und gearbeitet werden kann, wie es eigentlich verboten ist. Die Hefte 1-7 entfalten das Thema der kooperativen Standards auf ganz unterschiedlichen Ebenen der Planung und Gestaltung. Die hier versammelten Projekte von Assemble, Inken Baller, common room, Jesko Fezer, Gabu Heindl, Lacaton & Vassal und NL Architects, zeigen, dass besondere räumliche Qualitäten, Funktionen und Programme wie auch Schönheit und Luxus, vor allem dann realisiert werden können, wenn die Bewohnenden auch die Handelnden sind - sei es in der mitbestimmten Planung oder im selbstverantwortlichen täglichen Gebrauch. Die Herausgeber*innen Marieke Behne, Christoph Heinemann und Justus Griesenberg haben die Reihe Kooperative Standards im Rahmen ihrer Tätigkeit im Arbeitsgebiet Architektur und Stadt (HafenCity Universität Hamburg, 2017-2022) entwickelt, wo sie sich insbesondere mit situativen und relationalen Dispositionen im urbanen Handlungsraum auseinandergesetzt haben. , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 202311, Redaktion: Behne, Marieke~Griesenberg, Justus~Heinemann, Christoph, Seitenzahl/Blattzahl: 200, Keyword: Architektur; Partizipation; Planung, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Fachkategorie: Architektur: berufliche Praxis, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 149, Höhe: 21, Gewicht: 368, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philippi, Heike: ICF-Praxislehrbuch - Neue Standards in der Versorgung chronisch kranker KinderICF-Praxislehrbuch - Neue Standards in der Versorgung chronisch kranker Kinder , Die Nutzung der ICF für den 360° Grad-Blick auf die Lebensbereiche von Kindern Die bestmögliche Förderung der Teilhabe von Menschen mit Behinderung ist eine bedeutende Aufgabe aller Akteure im Gesundheits-, Sozial- und Bildungswesen. Das passende Instrument für die Erfassung der gesundheitlichen Situation der Menschen mit Behinderung ist die ICF. Allerdings entpuppt sich die Beherrschung der ICF mit über 1.500 Codes als hohe Hürde für den Einsatz im Alltag, die schwer zu überwinden ist. Das muss und soll nicht sein, da die ICF genau das richtige Instrument für eine dialogische, partizipative und interdisziplinäre Teilhabeförderung ist. Das Praxishandbuch mit dem Schwerpunkt auf der Unterstützung von Kindern zeigt, wie durch die Anwendung der ICF die Familien und ihr Umfeld besser in Entscheidungen miteinbezogen und Kinder entsprechend ihrer Fähigkeiten besser gestärkt werden können. Es werden zudem in der Praxis erprobte Verfahrensweisen an die Hand gegeben, um mit der ICF den individuellen Teilhabedarf und passgenaue Maßnahmen zu ermitteln. Ein konsequenter ICF-Farbcode, die gut strukturierte Gliederung sowie viele farbige Illustrationen unterstützen einen visuell-intuitiven Zugang zu Anwendung und Dokumentation mit der ICF(-Codierung). Lebendige Fallbeispiele, viele didaktische Tipps und Empfehlungen sowie wertvolle Rückkopplungen aus der Praxis und aus Schulungen runden dieses auch visuell ansprechende Praxislehrbuch ab. Die Autoren haben jahrzehntelange Erfahrung in der Anwendung, Implementierung und Schulung der Teilhabeförderung mit ICF, der Entwicklung von Fachstandards, von Teams und Organisationen sowie in der Unternehmensführung. Sie haben darüber hinaus auch maßgeblich an dem umfassendsten Wirkungsforschungsprojekt zur ICF im deutschsprachigen Raum mitgewirkt, dessen Ergebnisse in das Praxishandbuch eingeflossen sind. Umfangreiche Arbeitsmaterialien zu diesem Buch können nach erfolgter Registrierung von der Hogrefe Website heruntergeladen werden. , Polituren & Wachse > Autopflege & Aufbereitung , Erscheinungsjahr: 20240610, Produktform: Kartoniert, Autoren: Philippi, Heike~Mayer, Rolf, Seitenzahl/Blattzahl: 336, Abbildungen: 78 Abbildungen, Themenüberschrift: MEDICAL / Reference, Keyword: BthG; Bundesteilhabegesetz; Neuropädiatrie - Entwicklungsdiagnostik; Pädiatrie; Teilhabebedarf, Fachschema: Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Medizinstudium: Lehrbücher, Skripten, Prüfungsbücher, Nachschlagewerke, Warengruppe: HC/Medizin/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 176, Höhe: 22, Gewicht: 734, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser Grundschuld oder Hypothek?
Was ist besser Grundschuld oder Hypothek? Die Entscheidung zwischen Grundschuld und Hypothek hängt von verschiedenen Faktoren ab, wie z.B. dem Verwendungszweck des Darlehens, der Höhe des Kreditbetrags und den individuellen Bedürfnissen des Kreditnehmers. Grundschulden bieten in der Regel eine höhere Flexibilität, da sie nicht an ein bestimmtes Objekt gebunden sind und somit für verschiedene Immobilien genutzt werden können. Hypotheken hingegen sind spezifisch an eine Immobilie gebunden und dienen als Sicherheit für das Darlehen. Grundschulden können auch schneller und kostengünstiger eingetragen werden als Hypotheken, da sie weniger formale Anforderungen haben. Allerdings sind Hypotheken oft mit niedrigeren Zinsen verbunden, da sie als sicherer gelten. Letztendlich sollte die Wahl zwischen Grundschuld und Hypothek sorgfältig abgewogen werden, um die individuellen Bedürfnisse und finanziellen Möglichkeiten des Kreditnehmers bestmöglich zu berücksichtigen. **
-
Warum ist Grundschuld besser als Hypothek?
Grundschuld ist besser als Hypothek, da sie flexibler ist und es dem Gläubiger ermöglicht, das Grundstück zu verkaufen, ohne die Zustimmung des Schuldners einholen zu müssen. Zudem bietet die Grundschuld dem Gläubiger einen höheren Schutz im Falle einer Insolvenz des Schuldners. Darüber hinaus kann die Grundschuld leichter übertragen oder abgetreten werden, was sie zu einer attraktiven Option für Investoren macht. Nicht zuletzt ist die Grundschuld oft kostengünstiger und einfacher zu verwalten als eine Hypothek. **
-
Was ist die Grundschuld im Grundbuch?
Was ist die Grundschuld im Grundbuch? Die Grundschuld ist eine Sicherheit, die im Grundbuch eingetragen wird, um die Rückzahlung eines Darlehens abzusichern. Sie dient dem Gläubiger als Sicherheit, falls der Schuldner seinen Zahlungsverpflichtungen nicht nachkommt. Anders als die Hypothek ist die Grundschuld nicht an ein bestimmtes Grundstück gebunden, sondern kann auch für andere Immobilien des Schuldners haften. Die Grundschuld ermöglicht es dem Gläubiger, im Falle eines Zahlungsausfalls des Schuldners das belastete Grundstück zu verwerten und sich aus dem Verkaufserlös zu befriedigen. **
-
Wo steht die Grundschuld im Grundbuch?
Die Grundschuld wird im Grundbuch im Lastenverzeichnis eingetragen. Dort wird sie als Belastung des Grundstücks vermerkt und dient als Sicherheit für den Gläubiger. Die genaue Höhe der Grundschuld sowie weitere Details werden ebenfalls im Grundbuch festgehalten. Durch die Eintragung im Grundbuch wird die Grundschuld öffentlich und für potenzielle Käufer oder Gläubiger einsehbar. Dadurch wird die Rechtslage transparent und nachvollziehbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.