Domain grundschuldbestellungsurkunde.de kaufen?
Wir ziehen mit dem Projekt
grundschuldbestellungsurkunde.de um.
Sind Sie am Kauf der Domain
grundschuldbestellungsurkunde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundschuldbestellungsurkunde.de kaufen?
Kann jeder Grundbuch einsehen?
Nein, nicht jeder kann das Grundbuch einsehen. Das Grundbuch ist ein öffentliches Register, aber der Zugang dazu ist beschränkt. In der Regel haben nur Personen mit einem berechtigten Interesse, wie zum Beispiel Eigentümer, Gläubiger oder Notare, Zugang zum Grundbuch. Um Einsicht zu erhalten, muss man einen berechtigten Grund nachweisen und gegebenenfalls eine Gebühr zahlen. Die Informationen im Grundbuch sind sensibel und sollen vor Missbrauch geschützt werden. Daher gibt es klare Regeln und Einschränkungen für den Zugang. **
Kann jeder das Grundbuch einsehen?
Kann jeder das Grundbuch einsehen? Nein, das Grundbuch ist ein öffentliches Register, aber nicht jeder hat uneingeschränkten Zugriff darauf. In der Regel können nur Personen, die ein berechtigtes Interesse nachweisen können, das Grundbuch einsehen. Dazu gehören beispielsweise Eigentümer von Grundstücken, potenzielle Käufer oder Mieter, Banken, Notare und Anwälte. Der Schutz der persönlichen Daten und des Eigentumsrechts sind wichtige Gründe dafür, dass nicht jeder das Grundbuch einsehen kann. Es gibt jedoch auch Ausnahmen, in denen Behörden oder Gerichte das Grundbuch einsehen dürfen, um ihre Aufgaben zu erfüllen. **


Ähnliche Suchbegriffe für Jeder
Top-Angebote
Produkte zum Begriff Jeder:
-
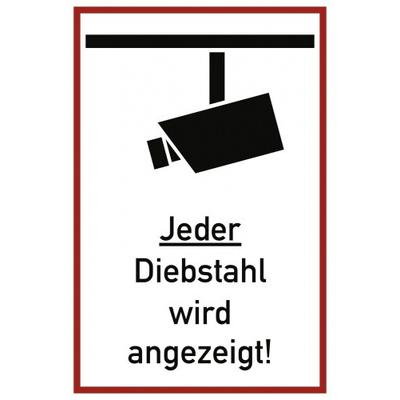
Jeder Diebstahl wird angezeigt!, Alu, 300x200 mmJeder Diebstahl wird angezeigt! Material: Aluminium 0,6 mm Format: 30 x 20 cm Alternative Nr.: 880A Basis-Mengeneinheit: Stück Breite in mm: 200 Gewicht in kg: 0 Grundfarbe: Weiß Höhe in mm: 300 Material: Aluminium Mengeneinheit: Stück Menge pro...12,51 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Kann jeder im Grundbuch einsehen?
Nein, nicht jeder kann das Grundbuch einsehen. Das Grundbuch ist ein öffentliches Register, das beim zuständigen Grundbuchamt geführt wird. Jedoch können nur Personen mit einem berechtigten Interesse Einsicht in das Grundbuch nehmen. Dazu gehören beispielsweise Eigentümer, Gläubiger oder potenzielle Käufer. Die Einsichtnahme ist in der Regel kostenpflichtig und kann nur vor Ort beim Grundbuchamt erfolgen. Es ist wichtig, dass die Datenschutzbestimmungen eingehalten werden und sensible Informationen nicht öffentlich zugänglich sind. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
-
Ist eine Hypothek eine Grundschuld?
Ist eine Hypothek eine Grundschuld? Ja, eine Hypothek ist eine Form der Grundschuld, die zur Absicherung eines Immobiliendarlehens verwendet wird. Bei einer Hypothek wird das Grundstück oder die Immobilie als Sicherheit für das Darlehen verwendet, wobei der Kreditnehmer das Recht hat, die Immobilie zu nutzen, solange er die Raten pünktlich bezahlt. Im Falle eines Zahlungsausfalls kann der Gläubiger die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Grundschulden können jedoch auch ohne Hypothek bestehen, wenn sie zur Absicherung anderer Schulden oder Forderungen dienen. **
-
Wer löscht Grundschuld im Grundbuch?
Die Löschung einer Grundschuld im Grundbuch wird in der Regel vom Gläubiger der Grundschuld veranlasst. Dies kann beispielsweise durch eine schriftliche Löschungsbewilligung des Gläubigers erfolgen. Alternativ kann auch ein Notar oder eine andere geeignete Person beauftragt werden, die Löschung im Grundbuch vorzunehmen. Es ist wichtig, dass die Löschung ordnungsgemäß und rechtlich korrekt erfolgt, um sicherzustellen, dass die Grundschuld tatsächlich aus dem Grundbuch gelöscht wird. In einigen Fällen kann es auch erforderlich sein, dass der Schuldner die Löschung der Grundschuld beantragt und nachweist, dass die Schuld beglichen wurde. **
Wo steht Grundschuld im Grundbuch?
Die Grundschuld wird im Grundbuch als Belastung eines Grundstücks eingetragen. Sie dient als Sicherheit für einen Kredit oder eine andere finanzielle Verpflichtung. Die genaue Position der Grundschuld im Grundbuch hängt von der Art der Eintragung ab, kann aber in der Regel im Abteilung III des Grundbuchs gefunden werden. Dort werden alle Belastungen und Rechte an einem Grundstück vermerkt. Es ist wichtig, die genaue Lage der Grundschuld im Grundbuch zu kennen, da sie Auswirkungen auf den Verkauf oder die weitere Belastung des Grundstücks haben kann. **
Was ist besser Grundschuld oder Hypothek?
Was ist besser Grundschuld oder Hypothek? Die Entscheidung zwischen Grundschuld und Hypothek hängt von verschiedenen Faktoren ab, wie z.B. dem Verwendungszweck des Darlehens, der Höhe des Kreditbetrags und den individuellen Bedürfnissen des Kreditnehmers. Grundschulden bieten in der Regel eine höhere Flexibilität, da sie nicht an ein bestimmtes Objekt gebunden sind und somit für verschiedene Immobilien genutzt werden können. Hypotheken hingegen sind spezifisch an eine Immobilie gebunden und dienen als Sicherheit für das Darlehen. Grundschulden können auch schneller und kostengünstiger eingetragen werden als Hypotheken, da sie weniger formale Anforderungen haben. Allerdings sind Hypotheken oft mit niedrigeren Zinsen verbunden, da sie als sicherer gelten. Letztendlich sollte die Wahl zwischen Grundschuld und Hypothek sorgfältig abgewogen werden, um die individuellen Bedürfnisse und finanziellen Möglichkeiten des Kreditnehmers bestmöglich zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Jeder:
-
Kann jeder Grundbuch einsehen?
Nein, nicht jeder kann das Grundbuch einsehen. Das Grundbuch ist ein öffentliches Register, aber der Zugang dazu ist beschränkt. In der Regel haben nur Personen mit einem berechtigten Interesse, wie zum Beispiel Eigentümer, Gläubiger oder Notare, Zugang zum Grundbuch. Um Einsicht zu erhalten, muss man einen berechtigten Grund nachweisen und gegebenenfalls eine Gebühr zahlen. Die Informationen im Grundbuch sind sensibel und sollen vor Missbrauch geschützt werden. Daher gibt es klare Regeln und Einschränkungen für den Zugang. **
-
Kann jeder das Grundbuch einsehen?
Kann jeder das Grundbuch einsehen? Nein, das Grundbuch ist ein öffentliches Register, aber nicht jeder hat uneingeschränkten Zugriff darauf. In der Regel können nur Personen, die ein berechtigtes Interesse nachweisen können, das Grundbuch einsehen. Dazu gehören beispielsweise Eigentümer von Grundstücken, potenzielle Käufer oder Mieter, Banken, Notare und Anwälte. Der Schutz der persönlichen Daten und des Eigentumsrechts sind wichtige Gründe dafür, dass nicht jeder das Grundbuch einsehen kann. Es gibt jedoch auch Ausnahmen, in denen Behörden oder Gerichte das Grundbuch einsehen dürfen, um ihre Aufgaben zu erfüllen. **
-
Kann jeder im Grundbuch einsehen?
Nein, nicht jeder kann das Grundbuch einsehen. Das Grundbuch ist ein öffentliches Register, das beim zuständigen Grundbuchamt geführt wird. Jedoch können nur Personen mit einem berechtigten Interesse Einsicht in das Grundbuch nehmen. Dazu gehören beispielsweise Eigentümer, Gläubiger oder potenzielle Käufer. Die Einsichtnahme ist in der Regel kostenpflichtig und kann nur vor Ort beim Grundbuchamt erfolgen. Es ist wichtig, dass die Datenschutzbestimmungen eingehalten werden und sensible Informationen nicht öffentlich zugänglich sind. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Ähnliche Suchbegriffe für Jeder
-
Jeder Diebstahl wird angezeigt!, Alu, 300x200 mmJeder Diebstahl wird angezeigt! Material: Aluminium 0,6 mm Format: 30 x 20 cm Alternative Nr.: 880A Basis-Mengeneinheit: Stück Breite in mm: 200 Gewicht in kg: 0 Grundfarbe: Weiß Höhe in mm: 300 Material: Aluminium Mengeneinheit: Stück Menge pro...12,51 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek eine Grundschuld?
Ist eine Hypothek eine Grundschuld? Ja, eine Hypothek ist eine Form der Grundschuld, die zur Absicherung eines Immobiliendarlehens verwendet wird. Bei einer Hypothek wird das Grundstück oder die Immobilie als Sicherheit für das Darlehen verwendet, wobei der Kreditnehmer das Recht hat, die Immobilie zu nutzen, solange er die Raten pünktlich bezahlt. Im Falle eines Zahlungsausfalls kann der Gläubiger die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Grundschulden können jedoch auch ohne Hypothek bestehen, wenn sie zur Absicherung anderer Schulden oder Forderungen dienen. **
-
Wer löscht Grundschuld im Grundbuch?
Die Löschung einer Grundschuld im Grundbuch wird in der Regel vom Gläubiger der Grundschuld veranlasst. Dies kann beispielsweise durch eine schriftliche Löschungsbewilligung des Gläubigers erfolgen. Alternativ kann auch ein Notar oder eine andere geeignete Person beauftragt werden, die Löschung im Grundbuch vorzunehmen. Es ist wichtig, dass die Löschung ordnungsgemäß und rechtlich korrekt erfolgt, um sicherzustellen, dass die Grundschuld tatsächlich aus dem Grundbuch gelöscht wird. In einigen Fällen kann es auch erforderlich sein, dass der Schuldner die Löschung der Grundschuld beantragt und nachweist, dass die Schuld beglichen wurde. **
-
Wo steht Grundschuld im Grundbuch?
Die Grundschuld wird im Grundbuch als Belastung eines Grundstücks eingetragen. Sie dient als Sicherheit für einen Kredit oder eine andere finanzielle Verpflichtung. Die genaue Position der Grundschuld im Grundbuch hängt von der Art der Eintragung ab, kann aber in der Regel im Abteilung III des Grundbuchs gefunden werden. Dort werden alle Belastungen und Rechte an einem Grundstück vermerkt. Es ist wichtig, die genaue Lage der Grundschuld im Grundbuch zu kennen, da sie Auswirkungen auf den Verkauf oder die weitere Belastung des Grundstücks haben kann. **
-
Was ist besser Grundschuld oder Hypothek?
Was ist besser Grundschuld oder Hypothek? Die Entscheidung zwischen Grundschuld und Hypothek hängt von verschiedenen Faktoren ab, wie z.B. dem Verwendungszweck des Darlehens, der Höhe des Kreditbetrags und den individuellen Bedürfnissen des Kreditnehmers. Grundschulden bieten in der Regel eine höhere Flexibilität, da sie nicht an ein bestimmtes Objekt gebunden sind und somit für verschiedene Immobilien genutzt werden können. Hypotheken hingegen sind spezifisch an eine Immobilie gebunden und dienen als Sicherheit für das Darlehen. Grundschulden können auch schneller und kostengünstiger eingetragen werden als Hypotheken, da sie weniger formale Anforderungen haben. Allerdings sind Hypotheken oft mit niedrigeren Zinsen verbunden, da sie als sicherer gelten. Letztendlich sollte die Wahl zwischen Grundschuld und Hypothek sorgfältig abgewogen werden, um die individuellen Bedürfnisse und finanziellen Möglichkeiten des Kreditnehmers bestmöglich zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.